L’article L.122-7 du Code des assurances oblige tout contrat couvrant l’incendie à garantir aussi les effets du vent : des tuiles envolées relèvent donc de la garantie tempête, neige et grêle de votre assurance multirisque habitation. La prise en charge suppose en général un vent supérieur à 100 km/h et une déclaration écrite dans les 5 jours ouvrés, pour une réparation qui coûte souvent entre 200 et 800 € TTC quand quelques tuiles suffisent. Le montant réellement versé dépend de trois éléments : la preuve du vent, la franchise et l’état d’entretien relevé par l’expert. Le voisin touché et le logement loué suivent des règles propres.
En bref
- Aucun arrêté de catastrophe naturelle n’est requis, sauf vents cycloniques exceptionnels.
- Photos datées avant la bâche, puis déclaration écrite à l’assureur.
- Trois postes distincts : toiture, intérieur, dommages aux tiers.
- Aucune réparation définitive avant le passage de l’expert.
Tuiles envolées : quelle garantie de votre contrat s’applique
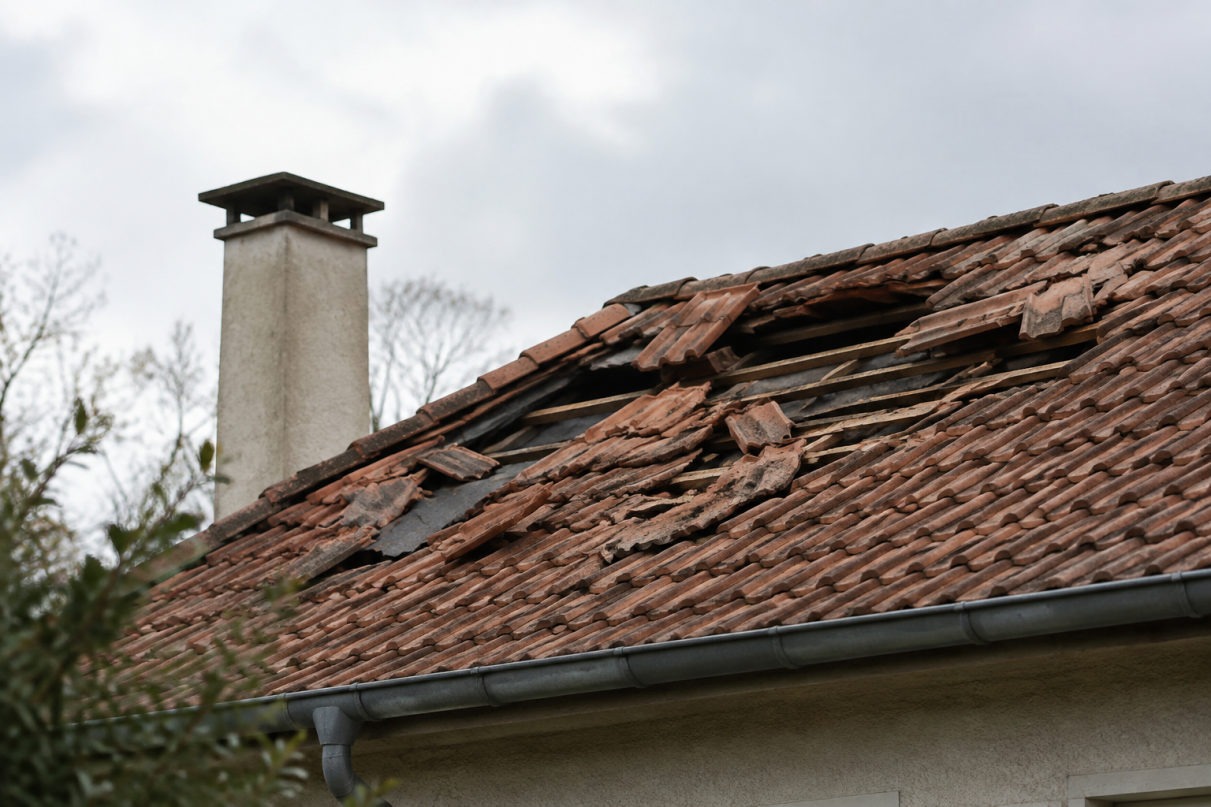
Des tuiles cassées ou déplacées par le vent relèvent de la garantie tempête, neige et grêle, sans attendre d’arrêté. L’état de catastrophe naturelle ne concerne le vent qu’en cas de vents cycloniques exceptionnels. La plupart des contrats exigent des rafales supérieures à 100 km/h, relevées par une station Météo-France proche du sinistre. Vous n’avez pas à produire la mesure vous-même : à défaut de relevé précis, l’assureur retient les dégâts similaires dans le voisinage (tuiles arrachées, arbres couchés, clôtures à terre). Conservez malgré tout le bulletin de vigilance, un article de presse locale et quelques photos des maisons voisines touchées. Ces pièces comptent quand la station de référence est éloignée de votre commune. La garantie décennale du couvreur reste hors jeu : elle vise les désordres liés aux travaux pendant dix ans après la réception.
Tempête, dégât des eaux, responsabilité civile : qui paie quoi
Un même coup de vent ouvre jusqu’à trois postes, à chiffrer séparément :
- Toiture : tuiles, liteaux, faîtage, bâchage d’urgence, au titre de la garantie tempête.
- Intérieur : plafonds, isolant, mobilier, infiltration d’eau dans la charpente, via le dégât des eaux ou une extension de la garantie tempête selon la rédaction du contrat.
- Tiers : voiture ou maison du voisin, par la responsabilité civile.
Les démarches d’assurance dans les jours qui suivent le coup de vent
La première heure sert à sécuriser : éloignez véhicules et personnes des façades, coupez le disjoncteur si l’eau approche une installation électrique et restez au sol. Sur les chantiers que je coordonne après un épisode venteux, le risque qui revient est celui du propriétaire qui monte replacer une tuile sur un versant mouillé. Déclarez ensuite le sinistre dans les 5 jours ouvrés suivant la constatation, par écrit, avec accusé de réception ou via l’espace client. L’assureur mandate un expert dont la visite fixe le montant retenu.
Photos, bâche provisoire et devis : les pièces du dossier
Photographiez avant toute intervention : un plan large depuis la rue pour situer le versant, un gros plan par zone, puis les combles et les plafonds. Les métadonnées du téléphone suffisent à dater chaque cliché. Faites poser une bâche de protection par un couvreur et gardez sa facture. Ces mesures conservatoires sont attendues : l’assureur peut discuter l’aggravation évitable si rien n’a été fait. Réclamez deux devis séparés, la couverture d’un côté, la remise en état intérieure de l’autre.
Prix de la réparation : combien coûtent les tuiles à remplacer
Pour le remplacement de quelques tuiles, comptez 200 à 800 € TTC, selon l’accès, le modèle de tuile et le nombre de pièces.
| Intervention | Fourchette indicative TTC |
|---|---|
| Remplacement de quelques tuiles | 200 à 800 € |
| Reprise de solin autour d’une cheminée | 300 à 1 000 € |
| Réfection d’une noue | 500 à 2 000 € |
| Couverture de plus de 30 ans à fuites diffuses | sur devis |
Ces fourchettes restent indicatives et seul un devis après diagnostic fait foi. Sur une toiture de plus de 30 ans, l’expert sépare la part imputable au vent de la rénovation globale. Une réparation à l’identique ne demande aucune démarche en mairie. Un changement de matériau ou de teinte peut exiger une déclaration préalable selon le plan local d’urbanisme (PLU).
Franchise, vétusté, défaut d’entretien : ce qui réduit l’indemnisation
Trois mécanismes rognent le montant versé. La franchise restant à la charge de l’assuré figure dans vos conditions particulières : sur un sinistre limité à quelques tuiles, elle peut absorber une bonne part du remboursement. Le coefficient de vétusté déduit ensuite l’usure liée à l’âge des matériaux, si bien qu’une couverture ancienne est indemnisée sur une valeur réduite. Vérifiez si votre contrat prévoit une option valeur à neuf, qui reverse tout ou partie de cette déduction sur présentation des factures.
Le défaut d’entretien de la toiture justifie une réduction, voire un refus. Les clauses types excluent la vétusté et l’absence d’entretien des rives, faîtages, solins, entourages de cheminée et gouttières. L’expert cherche des traces d’arrachement nettes, signature du vent, et les distingue des cassures anciennes ou des mousses jamais traitées. Vos factures de démoussage et de révision prouvent l’état antérieur du toit : joignez-les au dossier.
Tuile tombée chez le voisin ou logement loué : qui déclare et qui est responsable
Si une de vos tuiles abîme la voiture ou la véranda d’un voisin, signalez-le aussi à votre assureur : votre responsabilité civile couvre les dommages causés aux tiers quand votre responsabilité est retenue. L’article 1244 du Code civil rend le propriétaire responsable de la ruine de son bâtiment due à un défaut d’entretien ou à un vice de construction, et la chute d’une tuile vaut ruine partielle. La preuve de ce défaut incombe à la victime. Le voisin déclare donc d’abord à son propre assureur (garantie dommages de son véhicule ou sa multirisque), qui exerce ensuite un recours. Échangez coordonnées et numéros de contrat, et photographiez la tuile là où elle est tombée.
En location, l’étanchéité de la toiture relève du propriétaire, qui déclare la couverture arrachée à son assurance multirisque ou propriétaire non occupant. Le locataire prévient par écrit son bailleur et son propre assureur, pour ses biens et embellissements touchés, dans le même délai de 5 jours ouvrés.
FAQ
Est-ce que l’assurance habitation prend en charge les fuites d’eau ?
Oui pour les conséquences : la garantie dégât des eaux indemnise plafonds, peintures, sols et mobilier abîmés par une infiltration. La réparation de la cause (tuile, solin, membrane) obéit à une autre logique : couverte par la garantie tempête si un événement soudain l’explique, exclue en cas d’usure ou de défaut d’entretien. Certains contrats prennent aussi en charge la recherche de fuite.
Est-ce que mon assurance habitation couvre un volet roulant arraché par le vent ?
En général oui, par la garantie tempête, avec le même seuil autour de 100 km/h. Certaines conditions générales excluent les éléments extérieurs (volets, gouttières, clôtures) sauf extension souscrite. L’expert peut réduire l’indemnité si les fixations étaient oxydées ou si le volet était resté entrouvert malgré une alerte de vent violent.
On en dit quoi ? Le parcours d’indemnisation d’une toiture soufflée par le vent est bien balisé quand le dossier sépare les postes et respecte les délais. Les refus que je croise tiennent surtout à l’état antérieur du toit, rarement à la force du vent. Une révision annuelle facturée constitue la pièce la plus utile face à l’expert. Prochaine étape : ouvrez vos conditions particulières et relevez le montant de votre franchise tempête ainsi que la présence d’une option valeur à neuf.

Avec 34 ans, je suis Chef de chantier, passionné par la gestion de projets et la coordination d’équipes sur le terrain. Mon expérience me permet d’assurer le bon déroulement des chantiers, en garantissant qualité et respect des délais.